Ergebnisse aus der Praxis
Wenn das Leben nicht in Standardschablonen passt
Finanzielle Fragen entstehen selten im luftleeren Raum. Dahinter stehen Menschen, Lebenspläne, Veränderungen
und manchmal Wünsche, für die es keine Standardlösung gibt.
Genau dort beginnt für mich Finanzarchitektur: vorhandene Möglichkeiten erkennen, unterschiedliche Bausteine miteinander verbinden und daraus eine Strategie entwickeln, die zum Leben passt.
Die folgenden Beispiele aus meiner Beratungspraxis zeigen, was daraus in der Praxis entstehen kann.
Bis zu vier Jahre früher aus dem Arbeitsalltag
Er hatte beruflich viel erreicht – gleichzeitig war im Familienleben manches zu kurz gekommen. Mit Ende 40 wollte ein erfolgreicher Vertriebsmitarbeiter deshalb eine entscheidende Weiche stellen: mehr Zeit für seine neue Partnerschaft und für das eigene Leben.
Mit einem betrieblichen Lebensarbeitszeitkonto, ergänzendem Vermögensaufbau und einem konkreten Lebensziel im Süden entstand eine langfristige Ausstiegsstrategie.
Was brachte es ihm?
Voraussichtlich bis zu vier Jahre bezahlte Freistellung vor dem ursprünglich geplanten Ausscheiden – ohne dafür vorzeitig die gesetzliche Altersrente mit entsprechenden Abschlägen in Anspruch nehmen zu müssen.
💡 Gedanke des Finanzarchitekten
Manchmal ist die wertvollste Rendite nicht mehr Geld, sondern mehr eigene Lebenszeit.
Mit über 70 noch etwas vorhaben
Mit über 70 noch etwas vorhaben
Sie war über 70 – und hatte noch einiges vor. Eine Interessentin, die mich über das Internet gefunden hatte, kam mit einem sehr konkreten Wunsch zu mir: Sie verkaufte weiterhin regelmäßig auf Floh- und Wochenmärkten und wollte sich einen Kastenwagen kaufen. Damit konnte sie ihre Waren transportieren, früher anreisen und ihre Marktbesuche wesentlich einfacher organisieren.
Das Problem: Die Finanzierung des Kastenwagens erwies sich jedoch als schwierig. Mit ihrer Rentenhöhe und in ihrer damaligen Lebenssituation erhielt sie dafür keine passende Finanzierung.
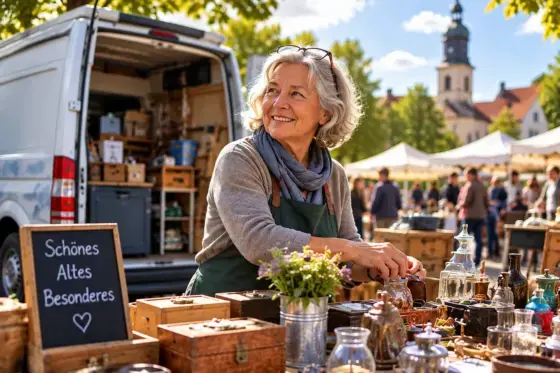
Gemeinsam entwickelten wir deshalb einen anderen Weg: Über einen Teilverkauf der Immobilie wurde ein Teil des gebundenen Vermögens verfügbar. Damit konnte sie einen Teil ihres gebundenen Vermögens für ihren heutigen Wunsch nutzen und sich den Kastenwagen kaufen. Für das verbleibende Vermögen konnte sie zugleich festlegen, dass es später einer wohltätigen Einrichtung ihrer Wahl zugutekommen sollte.
Was brachte es ihr?
Drei Monate später hatte sie ihren Kastenwagen. Statt weiter nach einer Finanzierung zu suchen, konnte sie das nutzen, was sie sich in ihrem Leben bereits aufgebaut hatte – für etwas, das ihr heute Freude und Selbstständigkeit ermöglicht.
💡 Gedanke des Finanzarchitekten
Vermögen sollte nicht nur vorhanden sein. Es sollte einem auch ermöglichen, das eigene Leben zu gestalten.
Wenn die Krankenversicherung höher ist als die Rente
Wenn die Krankenversicherung höher ist als die Rente
Ihre private Krankenversicherung kostete rund 1.300 Euro im Monat – bei gleichzeitig hohem Selbstbehalt.
Für die Kundin im Ruhestand war die Belastung inzwischen höher als ihre monatliche Rente. Hinzu kam ein hoher Risikozuschlag, den sie bereits seit vielen Jahren zahlte. Auf den ersten Blick schien es vor allem um einen zu hohen Krankenversicherungsbeitrag zu gehen.
Im Gespräch fiel mir jedoch etwas anderes auf: Ihr Ehemann war beihilfeberechtigt und bei derselben privaten Krankenversicherung versichert.
Das brachte mich auf eine andere Frage: Könnte auch sie selbst Anspruch auf Beihilfe haben?
Was brachte es ihr?
Trotz ihres seit Jahren bestehenden hohen Risikozuschlags sank ihr monatlicher Krankenversicherungsbeitrag von rund 1.300 Euro auf etwa 600 Euro.
Das bedeutete eine Entlastung von ungefähr 700 Euro jeden Monat – rund 8.400 Euro im Jahr.
Dafür war kein Wechsel zu einem anderen Versicherer erforderlich. Entscheidend war, eine Möglichkeit zu erkennen, die in ihrer persönlichen Situation bereits vorhanden war.
💡 Gedanke des Finanzarchitekten
Manchmal ist nicht das Produkt das Problem. Manchmal fehlt nur der Blick auf eine Möglichkeit, die bisher niemand gesehen hat.
Und manchmal geht es um ganz andere Fragen.
Finanzarchitektur beginnt nicht erst im Ruhestand. Gerade bei Unternehmern und Selbstständigen greifen private und betriebliche Entscheidungen häufig ineinander. Altersversorgung, Unternehmen, Steuern, Vermögen und persönliche Lebensplanung lassen sich dann kaum getrennt voneinander betrachten.
Auch hier geht es darum, Bestehendes zu verstehen, Zusammenhänge zu erkennen und daraus eine tragfähige Lösung zu entwickeln.
Bestehendes neu denken
Eine Pensionszusage, die zum Problem geworden war
Was einmal als gute Lösung gedacht war, kann Jahrzehnte später zum Hindernis werden. Eine bestehende Pensionszusage belastete Unternehmen und Bilanz. Die Aufgabe bestand nicht darin, alles über Bord zu werfen, sondern die vorhandene Konstruktion zu verstehen, neu zu ordnen und wieder tragfähig zu machen. Aus einer Belastung wurde wieder eine planbare Versorgungsstruktur.Eine Unterstützungskasse aus dem Jahr 1943
Manche Strukturen sind älter als die Menschen, die heute Verantwortung für sie tragen. Bei einer Unterstützungskasse aus dem Jahr 1943 ging es darum, eine historisch gewachsene betriebliche Altersversorgung in eine zeitgemäße Struktur zu überführen.Die bestehende Versorgung wurde nicht einfach abgeschafft, sondern geordnet in eine neue Struktur überführt.
💡Gedanke des Finanzarchitekten
Gute Finanzarchitektur bedeutet nicht, das Alte abzureißen. Manchmal besteht die bessere Lösung darin, das Bewährte zu erhalten und neu mit der Zukunft zu verbinden.
Weitere Aufgaben aus meiner Beratungspraxis
Nicht jede Aufgabe braucht eine lange Geschichte. Oft geht es darum, eine komplexe Situation zu ordnen, unterschiedliche Bereiche miteinander zu verbinden und Möglichkeiten sichtbar zu machen, die zunächst verborgen bleiben.
Unternehmen verkaufen – aber was geschieht mit den Versorgungsverpflichtungen?
Eine hohe Abfindung – und was nun?
Ein Unternehmensverkauf beginnt manchmal lange vor der Suche nach dem Käufer. Pensionszusagen, betriebliche Altersversorgungen und andere Verpflichtungen können dabei eine entscheidende Rolle spielen.
Vermögen aufgebaut – aber wie wird daraus Einkommen?
Eine hohe Abfindung ist mehr als ein Anlagebetrag. Steuern, Liquidität, Ruhestandsplanung und Vermögensaufbau sollten von Anfang an gemeinsam betrachtet werden.
Wenn das Leben internationaler wird
Im Ruhestand verändert sich die Aufgabe: Aus Vermögen soll verlässliche Liquidität entstehen – ohne dabei unnötig Möglichkeiten für die Zukunft aufzugeben.
Immobilien im Ausland, Konten und Vermögen in unterschiedlichen Ländern oder ein zweiter Lebensmittelpunkt verändern die Anforderungen an die Finanzarchitektur.
AA
Finanzarchitektur beginnt mit einem Gespräch.
Nicht jede finanzielle Frage braucht sofort eine Antwort. Manchmal braucht es zunächst jemanden, der die richtigen Fragen stellt.
Wenn Sie vor einer Entscheidung stehen, etwas verändern möchten oder einfach wissen wollen, welche Möglichkeiten Ihre heutige Situation bietet, können wir uns darüber unterhalten.
In einem ersten unverbindlichen Gespräch schauen wir gemeinsam darauf, wo Sie heute stehen und was Sie erreichen möchten.
Keine Produktpräsentation. Kein vorgefertigtes Konzept. Kein Verkaufsdruck.