Direkt zum Seiteninhalt
Menü überspringen
Menü überspringen

Vermögensschutz und Ruhestandsplanung für Privatpersonen

Ihr persönliches Freiheitshaus – Vermögen schützen, aufbauen und den Ruhestand gestalten
Gemeinsam entwickeln wir eine Finanzarchitektur, die Ihr Vermögen schützt, Chancen nutzt und Ihnen langfristig mehr finanzielle Freiheit und Sicherheit ermöglicht.
Ihre Lebenssituation im Blick
Mit 50 oder 60 stellen sich andere Fragen als mit 30.

Beruflich ist vieles erreicht, familiäre Lebensphasen verändern sich, Vermögen wurde aufgebaut und vielleicht steht eine Erbschaft, der Verkauf eines Unternehmens oder einer Immobilie an. Gleichzeitig verändert sich der Blick auf die kommenden Jahre: Wie möchte ich leben? Was möchte ich mir noch ermöglichen? Wie viel Sicherheit brauche ich – und wie viel Freiheit möchte ich mir erhalten?

Dabei geht es nicht mehr nur darum, Vermögen aufzubauen. Es geht zunehmend darum, das Vorhandene sinnvoll zu ordnen, zu schützen und so einzusetzen, dass es zum eigenen Leben passt.

Jetzt ist der richtige Zeitpunkt, die einzelnen Finanzentscheidungen zu einer durchdachten Finanzarchitektur zusammenzuführen.


Typische Herausforderungen vermögender Privatpersonen
Fragen, die in dieser Lebensphase wichtiger werden:

  • Wie schütze ich das, was ich über viele Jahre aufgebaut habe?
  • Ist mein Vermögen sinnvoll verteilt – oder bin ich von einzelnen Anlagen, Immobilien oder Märkten zu abhängig?
  • Wie sichere ich meine Familie ab, ohne immer neue Verträge anzusammeln?
  • Wie viel Einkommen brauche ich später – und woher soll es kommen?
  • Wie verbinde ich Immobilien, Depots, Versicherungen, Beteiligungen und andere Vermögenswerte zu einer sinnvollen Gesamtstruktur?
  • Wie gestalte ich mein Vermögen so, dass es mir nicht nur Sicherheit gibt, sondern auch Freiheit und Möglichkeiten?


Gedanke des Finanzarchitekten:

💡 Vermögen bedeutet für mich mehr als eine Zahl auf einem Konto oder Depot. Vermögen heißt auch: etwas zu vermögen – entscheiden zu können, wie und wo ich leben möchte, anderen helfen zu können und die Freiheit zu haben, eigene Wege zu gehen.
Vermögensschutz durch durchdachte Finanzarchitektur
Vermögensschutz beginnt für mich nicht mit einem einzelnen Produkt, sondern mit einer klaren Struktur.

Wer Vermögen aufgebaut hat, möchte es nicht dem Zufall überlassen. Deshalb betrachte ich Ihre finanzielle Situation als Ganzes – mit dem Blick eines Architekten statt eines Produktverkäufers.

Dabei geht es nicht nur darum, Vermögen zu schützen. Vermögensschutz, Vermögensaufbau und Ihre persönlichen Ziele müssen zusammenpassen. Daraus entsteht eine Finanzarchitektur, die ein stabiles Fundament schafft und gleichzeitig genügend Spielraum lässt, Chancen zu nutzen.

Denn echter Vermögensschutz bedeutet für mich keinen Stillstand. Er bedeutet, auch in wirtschaftlich anspruchsvollen Zeiten handlungsfähig zu bleiben und Entscheidungen aus einer sicheren Position heraus treffen zu können.


Bausteine einer robusten Vermögensstruktur
So entsteht finanzielle Stabilität

Ein Vermögen ist dann robust aufgestellt, wenn nicht alles von einem einzigen Baustein, Anbieter, Markt oder Rechtsraum abhängt.

Deshalb betrachten wir nicht nur einzelne Anlagen, sondern deren Zusammenspiel:

  • Vermögen sinnvoll strukturieren: Unterschiedliche Anlageklassen, Vermögenswerte und – wo sinnvoll – verschiedene Rechtsräume miteinander verbinden.
  • Klumpenrisiken vermeiden: Immobilien, Unternehmensvermögen, Kapitalanlagen, Edelmetalle und Liquidität so verteilen, dass nicht ein einzelner Bereich die finanzielle Stabilität gefährdet.
  • Existenzielle Risiken absichern: Haftung, Berufsunfähigkeit, Pflege, Liquiditätsengpässe oder eine ungeregelte Vermögensnachfolge können eine gute Vermögensstruktur gefährden.
  • Handlungsfähigkeit erhalten: Ausreichende Liquidität und flexible Vermögensbausteine schaffen Spielraum, wenn sich Märkte, persönliche Lebensumstände oder Ziele verändern.
  • Den Überblick behalten: Die Finanzarchitektur wird transparent dokumentiert und im Freiheitshaus als Gesamtbild sichtbar.
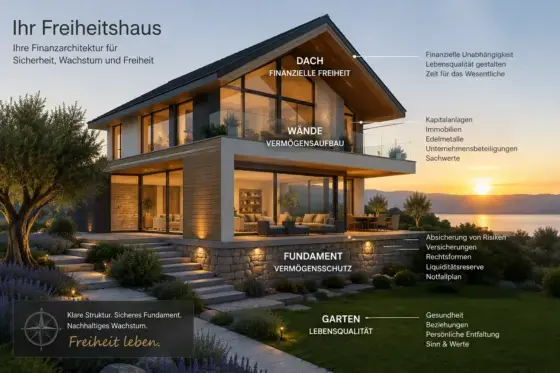
Dabei geht es nicht darum, jedes denkbare Risiko auszuschließen. Entscheidend ist, die Risiken zu kennen, die wirklich gefährlich werden können – und gleichzeitig genügend Freiheit für Chancen und eigene Entscheidungen zu bewahren.
Vermögensaufbau und Kapitalstrategien mit Weitblick
Vermögen aufzubauen ist das eine. Es über viele Jahre sinnvoll weiterzuentwickeln ist etwas anderes.

Viele Ihrer bisherigen finanziellen Entscheidungen waren richtig – sonst hätten Sie Ihr heutiges Vermögen nicht aufgebaut. Doch Märkte, Steuern und gesetzliche Rahmenbedingungen verändern sich – und ebenso die eigenen Ziele, Möglichkeiten und Lebenspläne.

Deshalb geht es für mich nicht darum, ständig nach der nächsten Anlagemöglichkeit zu suchen. Entscheidend ist eine Kapitalstrategie, die zu Ihrem Vermögen, Ihren Zielen und Ihrem persönlichen Freiheitshaus passt.

Vorhandene Werte sinnvoll ordnen, Klumpenrisiken erkennen, Chancen nutzen und zukünftige Spar- und Investitionspläne aufeinander abstimmen – daraus entsteht eine Strategie mit Weitblick.


Was eine gute Kapitalstrategie für Privatpersonen auszeichnet
  • Liquidität und Freiheit: Wie viel Kapital soll jederzeit verfügbar sein – und welcher Teil darf langfristig arbeiten?
  • Sicherheit und Wachstum: Welche Mischung entspricht Ihren Zielen, Ihrem Zeithorizont und Ihrer persönlichen Risikobereitschaft?
  • Unterschiedliche Vermögensbausteine: Kapitalanlagen, Immobilien, Edelmetalle, Unternehmensbeteiligungen und weitere Sachwerte sinnvoll miteinander verbinden.
  • Steuern und Lebensplanung: Steuerliche Auswirkungen von Anfang an mitdenken und absehbare Veränderungen wie Ruhestand, Schenkungen, Erbschaften oder Immobilienverkäufe frühzeitig berücksichtigen.
  • Flexibilität erhalten: Eine gute Strategie muss sich verändern können, wenn sich Ihr Leben, Ihre Ziele oder die Rahmenbedingungen ändern.
Ihre Kapitalstrategie entsteht deshalb nicht aus einzelnen Produkten. Sie entsteht aus dem Zusammenspiel Ihres vorhandenen Vermögens, Ihrer zukünftigen Möglichkeiten und der Frage, was Sie mit Ihrem Vermögen eigentlich erreichen möchten.


Beispiele für Bausteine Ihres Vermögensaufbaus
Welche Bausteine sinnvoll sind, entscheidet nicht das Produktangebot, sondern Ihre persönliche Finanzarchitektur.
Viele Menschen fragen sich:

Wie viel Vermögen brauche ich für meinen Ruhestand?
Vielleicht ist die spannendere Frage eine andere:

Wie viel früher könnte ich frei über meine Zeit entscheiden, wenn mein vorhandenes Vermögen richtig zusammenspielt?

Immobilien, Wertpapiere, Versicherungen und Rentenansprüche werden häufig getrennt betrachtet. Hinzu kommen steuerliche und rechtliche Rahmenbedingungen, die Entscheidungen beeinflussen können.

Und manchmal entsteht dadurch etwas Wertvolleres als nur eine höhere Rendite:

Mehr Zeit.

In einem unserer Praxisfälle waren es vier Jahre.

Ruhestandsplanung: Einkommen, Liquidität und Sicherheit
Der Ruhestand ist kein Endpunkt, sondern ein neuer Lebensabschnitt – und der kann 20, 30 Jahre oder länger dauern. Entscheidend ist deshalb nicht allein, wie viel Vermögen Sie bis dahin aufgebaut haben. Entscheidend ist, was dieses Vermögen für Sie leisten kann.

Eine gute Ruhestandsplanung verbindet regelmäßige und unregelmäßige Einkünfte mit vorhandenen Vermögenswerten und künftigen Ausgaben. Gesetzliche und private Renten können dabei ebenso eine Rolle spielen wie Kapitalanlagen, Immobilien, Unternehmensvermögen, Abfindungen oder Verkaufserlöse. Entscheidend ist, wann welche Mittel zur Verfügung stehen und wie daraus ein verlässlicher finanzieller Rahmen entsteht.

Ziel ist eine Finanzarchitektur, die Einkommen und Liquidität planbar macht, ohne Ihnen unnötig Freiheit zu nehmen. Denn auch im Ruhestand verändert sich das Leben: Wünsche entstehen, Pläne ändern sich, größere Ausgaben kommen hinzu – und manchmal eröffnen sich Möglichkeiten, die heute noch niemand vorhersehen kann.

Ihr Vermögen soll deshalb nicht nur für Ihren Ruhestand reichen. Es soll Ihnen ermöglichen, ihn zu gestalten.


Was zu einer guten Ruhestandsplanung gehört

  • Überblick über Ihre heutigen und zukünftigen Einkommensquellen – einschließlich ihrer steuerlichen Auswirkungen.
  • Eine langfristige Entnahme- und Liquiditätsstrategie, damit nicht jede größere Ausgabe zu einer neuen Einzelentscheidung wird.
  • Inflation, steigende Lebenserwartung sowie mögliche Gesundheits- und Pflegekosten von Anfang an mitdenken.
  • Bestehende Verträge, Kapitalanlagen, Immobilien und Rentenansprüche zu einer sinnvollen Gesamtstruktur verbinden.
  • Persönliche Wünsche und größere Vorhaben einplanen – vom Reisen über die Unterstützung der Familie bis zu Schenkungen und Vermögensübertragungen.


So entsteht Klarheit darüber, welches Einkommen und welche Liquidität Ihnen langfristig zur Verfügung stehen – und welche Freiheiten Sie sich damit ermöglichen können.
Geld und Gesundheit in Balance
Das Freiheitshaus endet nicht beim Geld

Vermögen ist kein Selbstzweck. Was nützt finanzielle Freiheit, wenn Gesundheit, Zeit oder Lebensqualität fehlen? Und umgekehrt kann finanzielle Unsicherheit das Leben belasten – selbst dann, wenn auf dem Papier vieles vorhanden ist.  

Deshalb endet meine Vorstellung von Finanzarchitektur nicht bei Geldanlagen, Versicherungen oder Immobilien. Es geht darum, was Ihr Vermögen für Ihr Leben möglich macht.  

Aus diesem Gedanken ist die Initiative „Geld & Gesundheit in Balance“ entstanden. Dort greifen wir die Themen auf,  die über klassische Finanzberatung hinausreichen – und um die Zusammenhänge zwischen Geld, Gesundheit, persönlicher Freiheit und Lebensqualität.


Impulse für Geld, Gesundheit und ein selbstbestimmtes Leben
Geld & Gesundheit – Artikel entdecken
Im Wissensbereich und in unserer Community „Geld & Gesundheit in Balance“ finden Sie Gedanken, Erfahrungen und praktische Impulse, die über klassische Finanzthemen hinausgehen.

Dabei geht es unter anderem um:

• finanzielle Stabilität und den Umgang mit Krisen
• Gesundheit, Lebensqualität und persönliche Freiheit
• mehr Ordnung und Klarheit in finanziellen Entscheidungen
• Impulse aus meiner Beratungspraxis, Vorträgen und unserer Community
• und manchmal auch um die Frage, was ein gutes Leben eigentlich ausmacht

Sie entscheiden selbst, wie weit Sie diesen Weg mit uns gehen möchten – vom einzelnen Artikel über Vorträge bis hin zur Community „Geld & Gesundheit in Balance“.  

Das Freiheitshaus endet nicht beim Geld. Finanzielle Klarheit soll Ihnen den Freiraum geben, Ihr Leben nach Ihren eigenen Vorstellungen zu gestalten.


Vermögen ist kein Selbstzweck. Mit neuen Lebensphasen verändern sich Ziele, Prioritäten und die Aufgabe des Vermögens. Ein Impuls über Veränderung, Lebensqualität und Finanzarchitektur.
Manchmal liegt der finanzielle Vorteil nicht in einem neuen Produkt, sondern im richtigen Zeitpunkt einer Zahlung. Wie die Vorauszahlung von PKV-Beiträgen steuerliche Spielräume schaffen kann – und für wen sich eine Prüfung 2026 besonders lohnt.
Weltkarte mit Markierungen für internationale Vermögensstandorte
Überblick über sinnvolle Einsatzfelder internationaler Vermögensstrukturen und typische Fehler, die es zu vermeiden gilt.
Wie viel Geld sollte sicher verfügbar bleiben – und welcher Teil darf langfristig arbeiten? Gerade für Unternehmer und Selbstständige ist die klare Trennung von Rücklagen, Liquidität und Investments ein wichtiger Teil einer durchdachten Vermögensstruktur.
Schritt für Schritt zum Gesamtbild
Berater und Privatperson sitzen am Tisch und strukturieren Finanzunterlagen
Vom Erstgespräch bis zur Begleitung
So entsteht Ihre persönliche Finanzarchitektur

Jede Finanzarchitektur beginnt mit einem offenen Gespräch. Gemeinsam betrachten wir, wo Sie heute stehen, was bereits vorhanden ist und was Ihr Vermögen Ihnen künftig ermöglichen soll. Daraus entsteht Schritt für Schritt Ihre persönliche Finanzarchitektur. Dabei bestimmen Sie jederzeit das Tempo und den Umfang unserer Zusammenarbeit.

1. Erstes Kennenlernen: In einem unverbindlichen Orientierungsgespräch sprechen wir über Ihre Situation, Ihre Ziele und die Fragen, die Sie heute beschäftigen.  
2. Bestandsaufnahme: Gemeinsam machen wir sichtbar, was bereits vorhanden ist – Vermögen, Immobilien, Versicherungen, Rentenansprüche, Verpflichtungen und bestehende Strukturen.  
3. Analyse & Finanzarchitektur: Auf Basis des Freiheitshauses entwickeln wir ein Gesamtbild und zeigen unterschiedliche Lösungswege mit den jeweiligen Chancen, Risiken und Wechselwirkungen.  
4. Besprechung der Strategie: Wir besprechen die Möglichkeiten, setzen gemeinsam Prioritäten und entwickeln daraus Ihren persönlichen Fahrplan.  
5. Umsetzung mit passenden Partnern: Erst wenn die Architektur steht, geht es an die Umsetzung. Bestehendes kann erhalten, angepasst oder ergänzt werden – ohne Produktdruck.  
6. Laufende Begleitung: Auf Wunsch überprüfen wir Ihre Finanzarchitektur regelmäßig und passen sie an, wenn sich Ihr Leben, Ihre Ziele oder die Rahmenbedingungen verändern.


Häufige Fragen von Privatpersonen
Wer sich mit einer persönlichen Finanzarchitektur beschäftigt, hat häufig ähnliche Fragen.
Die Antworten geben Ihnen eine erste Orientierung und zeigen, wie wir an Ihre persönliche Finanzarchitektur herangehen.


Antworten auf typische Fragen
Wie sicher ist mein Vermögen bei den vorgeschlagenen Strategien?

Absolute Sicherheit gibt es bei Vermögensentscheidungen nicht. Unser Ziel ist deshalb nicht, Risiken auszublenden, sondern sie zu erkennen, sinnvoll zu verteilen und Ihre Vermögensstruktur so aufzustellen, dass nicht eine einzelne Entwicklung Ihre gesamte Planung bestimmt.


Bin ich an bestimmte Produkte oder Anbieter gebunden?

Wir entwickeln zunächst die Strategie. Erst danach wählen wir gemeinsam die passenden Bausteine und Partner aus. Nicht das Produkt bestimmt die Strategie – sondern Ihre Ziele.


Wie flexibel bleibe ich, wenn sich mein Leben verändert?

Eine gute Finanzarchitektur berücksichtigt, dass sich das Leben verändert. Ruhestand, Immobilienverkauf, Erbschaft, Schenkungen, Veränderungen in der Familie oder ein neuer Lebensmittelpunkt können neue Entscheidungen erforderlich machen. Deshalb sollte Ihre Finanzarchitektur nicht starr sein, sondern sich an neue Ziele und Rahmenbedingungen anpassen lassen.


Muss ich bestehende Verträge und Anlagen dafür verändern?

Nein. Zunächst prüfen wir, was bereits vorhanden ist und was davon weiterhin sinnvoll zur Gesamtarchitektur passt. Nicht alles, was bereits besteht, muss verändert werden.


Wie wird Aprior24 vergütet?

Die Vergütung richtet sich nach Art und Umfang des Mandats. Je nach Aufgabenstellung kann die Zusammenarbeit auf Honorarbasis, über eine produktbezogene Vergütung oder in einer Kombination erfolgen. Welche Form für Ihr Mandat geeignet ist und welche Kosten entstehen, klären wir vor Beginn der Zusammenarbeit.


Ab welchem Vermögen lohnt sich die Zusammenarbeit?

Sinnvoll ist unsere Zusammenarbeit insbesondere dort, wo bereits Vermögenswerte, Immobilien, Unternehmensvermögen oder komplexere finanzielle Fragestellungen vorhanden sind – oder wo über Jahre gezielt etwas aufgebaut werden soll. Denn Vermögen beginnt für uns nicht bei einer bestimmten Summe, sondern bei der Frage, was Sie damit vermögen wollen.

Nächster Schritt: Ihr persönliches Strategiegespräch
Lernen wir uns unverbindlich kennen. Eine gute Finanzarchitektur beginnt oft mit einem einfachen Gespräch.
Wenn Sie Ihr Vermögen nicht länger in einzelnen Bausteinen betrachten, sondern zu einer klaren Gesamtstruktur verbinden möchten, laden wir Sie zu einem unverbindlichen Strategiegespräch ein.
Was Sie im Gespräch erwartet
  • Ein persönliches, vertrauliches Gespräch – telefonisch oder online.
  • Fokus auf Ihrer Situation, nicht auf Produkte.
  • Eine erste Einordnung Ihrer Ausgangslage und möglicher nächster Schritte.
  • Klarheit darüber, ob und wie wir Sie auf Ihrem Weg begleiten können.
Zurück zum Seiteninhalt